Panduan hartanah · 5 min
DSR Dijelaskan Untuk Pembeli Hartanah Malaysia
Versi BM ringkas untuk membantu pembeli menyemak bajet, lokasi, pakej semasa, pelan lantai, ansuran bulanan dan langkah sebelum booking.
Quick summary
Ringkasan jawapan pantas.
Sesuai Untuk
Soalan pembeli
| Sesuai Untuk | First-Time Buyer |
|---|---|
| Soalan pembeli | Versi BM ringkas untuk membantu pembeli menyemak bajet, lokasi, pakej semasa, pelan lantai, ansuran bulanan dan langkah sebelum booking. |
Jadual semakan keputusan pembeli
Tukar panduan ini kepada semakan praktikal sebelum viewing.
Faktor
Kenapa penting
Langkah seterusnya
Faktor
Kenapa penting
Langkah seterusnya
Faktor
Kenapa penting
Langkah seterusnya
| Faktor | Kenapa penting | Langkah seterusnya |
|---|---|---|
| Bajet | Projek yang baik masih tidak sesuai jika ansuran atau cash flow tidak selesa. | Guna kalkulator untuk semak ansuran, DSR dan cash buffer. |
| Permintaan sewa | Logik pelaburan bergantung pada tenant depth, vacancy risk dan sewa realistik. | Semak portal sewa, completed supply dan projek alternatif kawasan sama. |
| Exit strategy | Perlu ada audiens resale atau penyewa yang jelas. | Bandingkan transaksi, layout, supply dan projek alternatif. |
DSR Mengukur Hutang Berbanding Pendapatan — Dan Bank Memakainya Secara Ketat
Nisbah khidmat hutang (DSR) membandingkan jumlah komitmen hutang bulanan anda (pinjaman sedia ada, kad kredit, gadai janji baharu ini) berbanding pendapatan kasar. Bank menggunakan DSR bersebelahan rangka kerja pinjaman makroberjaga-jaga Bank Negara Malaysia, yang juga menghadkan nisbah Pembiayaan-ke-Nilai pada maksimum 90% untuk dua hartanah kediaman pertama pembeli — dikira secara ketat atas harga bersih selepas sebarang rebat, bukan harga SPA kasar yang dilambungkan. Hartanah yang ditetapkan harga dengan rebat pemaju yang besar tidak meningkatkan kuasa pinjaman efektif anda; had LTV bank mengikut harga bersih sebenar.
Nota BM: Semak harga nett, pakej pemaju, keselesaan pinjaman, pelan lantai, lokasi sebenar dan syarat booking sebelum membuat keputusan.
Kelulusan Tidak Sama Dengan Kelesuan
Bank mungkin meluluskan pinjaman yang masih berasa ketat selepas penyelenggaraan, pengangkutan, insurans, perbelanjaan keluarga dan simpanan kecemasan. Jurang ini lebih penting daripada yang kelihatan — model aliran tunai sebenar pembelian kondo ber-leveraj (unit RM800,000, 90% LTV, sewa RM3,500) menunjukkan pelabur mengeluarkan RM592-822 dari poket sendiri setiap bulan walaupun dengan pendapatan sewaan, sebaik sahaja gadai janji, penyelenggaraan, sinking fund, cukai pintu, insurans, peruntukan kekosongan dan susut nilai perabot dikira. Kelulusan ialah siling bank; keselesaan ialah lantai anda sendiri — pisahkan kedua-duanya.
Nota BM: Semak harga nett, pakej pemaju, keselesaan pinjaman, pelan lantai, lokasi sebenar dan syarat booking sebelum membuat keputusan.
Dokumen Bersih Dan Skim Alternatif Boleh Meluaskan Pilihan Anda
Slip gaji yang stabil, rekod KWSP/cukai, penyata bank dan profil CCRIS/CTOS yang bersih meningkatkan kejelasan pinjaman dan kelajuan kelulusan. Jika DSR anda ketat di bawah kriteria bank standard, skim SJKP jaminan kerajaan (had pendapatan RM11,000/bulan, had harga hartanah RM500,000) menawarkan margin pembiayaan sehingga 110% tanpa memerlukan struktur rebat tidak rasmi yang membawa risiko pengawalseliaan sebenar di bawah peraturan harga bersih BNM — berbaloi disemak sebelum menganggap pembiayaan bank standard adalah satu-satunya laluan anda.
Nota BM: Semak harga nett, pakej pemaju, keselesaan pinjaman, pelan lantai, lokasi sebenar dan syarat booking sebelum membuat keputusan.
Soalan lazim
Apakah DSR yang selamat untuk membeli hartanah?
Tiada angka selamat tunggal untuk semua orang — bank memakai ambang DSR mereka sendiri bersebelahan had 90% LTV BNM atas harga bersih. Bandingkan jumlah diluluskan bank berbanding kos gaya hidup bulanan sebenar anda dan penampan kecemasan, bukan sekadar surat kelulusan.
Bolehkah Lewis membantu menganggarkan keselesaan pinjaman?
Ya. Kongsikan bajet, julat pendapatan, komitmen dan projek sasaran anda supaya Lewis boleh membantu anda menyediakan soalan sebelum semakan bank, termasuk sama ada SJKP atau skim jaminan kerajaan lain boleh meningkatkan terma pembiayaan anda.
Langkah pelabur seterusnya
Tukar panduan ini kepada shortlist.
Gunakan halaman ini untuk banding lokasi, angka, kesesuaian projek dan tindakan seterusnya.
Kalkulator kemampuan hartanah
Anggar ansuran, aliran tunai, rental yield dan kos asas sebelum viewing.
Hartanah bawah RM500k di Malaysia
Semak pilihan bajet rendah dan padankan dengan tujuan pembelian anda.
Dapatkan shortlist ikut bajet
Kongsi bajet, kawasan dan tujuan supaya Lewis boleh tapis pilihan yang sesuai.
Langkah seterusnya
Gunakan untuk shortlist anda.
Hantar bajet, kawasan dan tujuan supaya Lewis boleh banding pilihan projek sebenar.
Borang enquiry hartanah
Selepas isi, terus WhatsApp bajet, kawasan, tujuan dan timeline supaya Lewis boleh follow up dengan lebih cepat.
Lebih suka terus bersembang? WhatsApp Lewis
Projek berkaitan
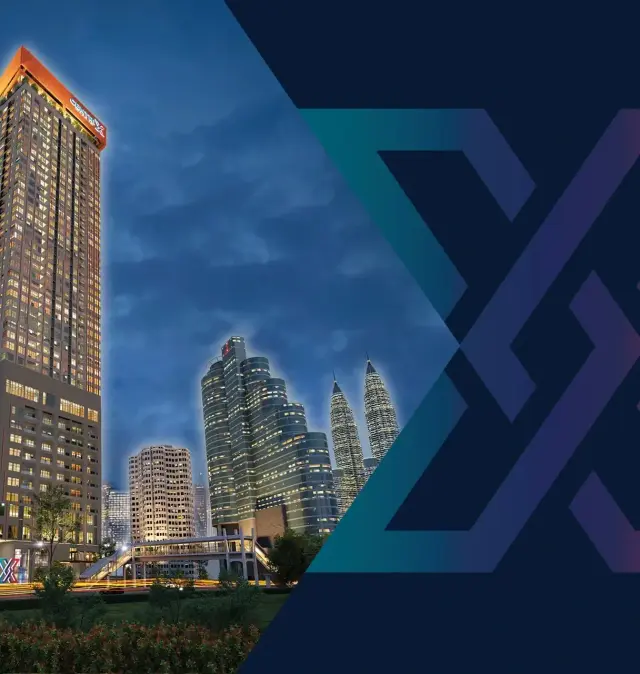
Centrix KLCC
KLCC, Kuala Lumpur
Dari RM 908KAnggaran ansuran ≈ RM 3,716 /bulan (pinjaman 90%)
Pajakan · Kediaman Servis · 571 - 1187 sqft · Studio - 3 bilik
The Conlay
KLCC, Kuala Lumpur
Dari RM 1.46MAnggaran ansuran ≈ RM 5,977 /bulan (pinjaman 90%)
Hakmilik Bebas · Kediaman Servis · 743 - 1335 sqft
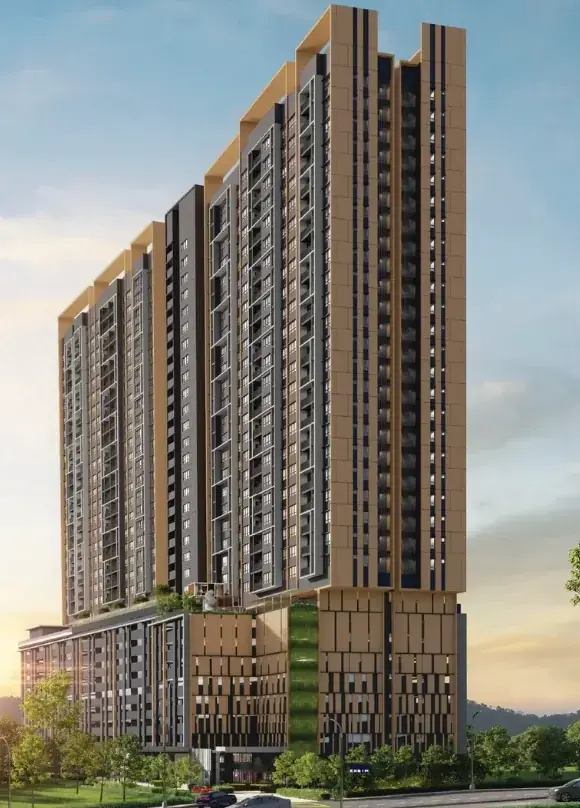
D'Evia
Kwasa Damansara, Selangor
RM 450K – RM 799KAnggaran ansuran ≈ RM 1,842 /bulan (pinjaman 90%)
Pajakan · Kediaman Servis · 657 - 1109 sqft · 2 - 4 bilik
Terus membaca
Panduan hartanah
Gunakan panduan ini untuk bajet anda.
Hantar bajet, kawasan, tujuan dan timeline supaya Lewis boleh bantu shortlist projek yang sesuai.