Panduan hartanah · 6 min
Semakan Pelaburan Hartanah KLCC: Siapa Yang Patut Membeli?
Versi BM ringkas untuk membantu pembeli menyemak bajet, lokasi, pakej semasa, pelan lantai, ansuran bulanan dan langkah sebelum booking.
Quick summary
Ringkasan jawapan pantas.
Sesuai Untuk
Soalan pembeli
| Sesuai Untuk | Kuala Lumpur Investment |
|---|---|
| Soalan pembeli | Versi BM ringkas untuk membantu pembeli menyemak bajet, lokasi, pakej semasa, pelan lantai, ansuran bulanan dan langkah sebelum booking. |
Jadual semakan keputusan pembeli
Tukar panduan ini kepada semakan praktikal sebelum viewing.
Faktor
Kenapa penting
Langkah seterusnya
Faktor
Kenapa penting
Langkah seterusnya
Faktor
Kenapa penting
Langkah seterusnya
| Faktor | Kenapa penting | Langkah seterusnya |
|---|---|---|
| Bajet | Projek yang baik masih tidak sesuai jika ansuran atau cash flow tidak selesa. | Guna kalkulator untuk semak ansuran, DSR dan cash buffer. |
| Permintaan sewa | Logik pelaburan bergantung pada tenant depth, vacancy risk dan sewa realistik. | Semak portal sewa, completed supply dan projek alternatif kawasan sama. |
| Exit strategy | Perlu ada audiens resale atau penyewa yang jelas. | Bandingkan transaksi, layout, supply dan projek alternatif. |
KLCC Menukar Yield Untuk Kecairan — Ketahui Yang Mana Satu Anda Beli
Kajian kes kondo ekspatriat sebenar menggambarkan ekonominya: unit KLCC RM1,200,000 dengan RM93,600 dalam kos transaksi pendahuluan (7.8% daripada harga) disewa pada RM4,500/bulan, mendatangkan hanya 4.5% kasar / 3.7% yield bersih — jauh di bawah perbandingan Cheras/Setapak pinggir bandar dalam julat 5.0-7.0% kasar. Harga premium KLCC (RM1,200-RM1,550 psf) memampatkan yield secara struktur; komprominya ialah kolam penyewa ekspatriat dan korporat yang lebih mendalam serta kecairan jualan semula jangka panjang yang lebih kukuh berbanding pasaran pinggir bandar yang lebih kecil.
Nota BM: Semak harga nett, pakej pemaju, keselesaan pinjaman, pelan lantai, lokasi sebenar dan syarat booking sebelum membuat keputusan.
Profil Penyewa Berfokuskan Bandar Dan Agak Kenyal Kemerosotan Ekonomi
Penyewa KLCC didominasi oleh ekspatriat, pemindahan korporat dan penyewa gaya hidup yang menghargai keterberjalanan ke Menara Kembar Petronas, Suria KLCC dan daerah perniagaan pusat. Asas penyewa ini cenderung bertahan lebih baik melalui kitaran ekonomi tempatan berbanding permintaan sewaan domestik murni, tetapi kualiti perabot dan pengurusan bangunan masih menjejaskan secara fizikal unit mana yang benar-benar disewakan dahulu dalam pasaran berkepadatan unit yang kompetitif.
Nota BM: Semak harga nett, pakej pemaju, keselesaan pinjaman, pelan lantai, lokasi sebenar dan syarat booking sebelum membuat keputusan.
Kos Penyelenggaraan Dan Transaksi Memakan Pulangan Lebih Lanjut
Melangkaui mampatan harga kemasukan, yuran penyelenggaraan KLCC yang lebih tinggi, caruman sinking fund dan standard pengurusan bangunan yang lebih ketat menambah kepada timbunan kos pemegangan. Pelabur patut memodelkan yield bersih — bukan kasar — menggunakan kadar penyelenggaraan sebenar untuk bangunan khusus, memandangkan stok KLCC yang lebih lama dan kediaman berjenama baharu boleh berbeza secara ketara dalam kos bulanan setiap kaki persegi.
Nota BM: Semak harga nett, pakej pemaju, keselesaan pinjaman, pelan lantai, lokasi sebenar dan syarat booking sebelum membuat keputusan.
Soalan lazim
Adakah hartanah KLCC masih berbaloi dilaburkan?
Ya untuk kecairan dan kedalaman penyewa, tetapi bukan untuk yield utama — data kajian kes menunjukkan sekitar 3.7-4.5% pulangan bersih berbanding 5.0-7.0% di koridor transit pinggir bandar. KLCC sesuai untuk pembeli yang mengutamakan kecairan jualan semula dan penyewaan ekspatriat yang stabil berbanding aliran tunai maksimum.
Siapakah yang patut membeli hartanah KLCC?
Pembeli yang menghargai kecairan pusat, kolam penyewa ekspatriat/korporat yang mendalam dan pemeliharaan modal jangka panjang — dan yang selesa dengan yield bersih 3.7-4.5% yang ter mampat dan kos penyelenggaraan yang lebih tinggi berbanding alternatif pinggir bandar.
Langkah pelabur seterusnya
Tukar panduan ini kepada shortlist.
Gunakan halaman ini untuk banding lokasi, angka, kesesuaian projek dan tindakan seterusnya.
Analisis pelaburan KLCC
Bandingkan permintaan ekspat, kos maintenance, bekalan dan logik sewa bandar.
Panduan pelaburan hartanah Malaysia
Mulakan dengan hub utama untuk banding kawasan, projek dan risiko.
Panduan pelaburan hartanah Malaysia
Mulakan dengan hub utama untuk banding kawasan, projek dan risiko.
Langkah seterusnya
Gunakan untuk shortlist anda.
Hantar bajet, kawasan dan tujuan supaya Lewis boleh banding pilihan projek sebenar.
Borang enquiry hartanah
Selepas isi, terus WhatsApp bajet, kawasan, tujuan dan timeline supaya Lewis boleh follow up dengan lebih cepat.
Lebih suka terus bersembang? WhatsApp Lewis
Projek berkaitan
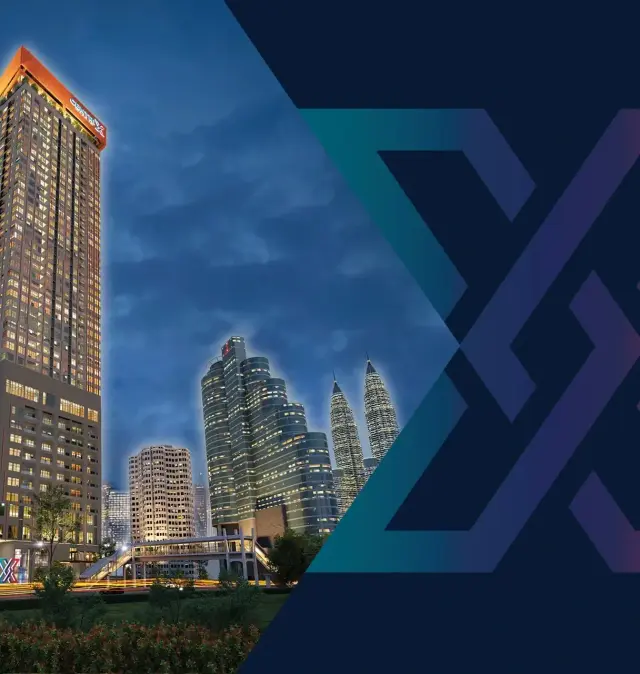
Centrix KLCC
KLCC, Kuala Lumpur
Dari RM 908KAnggaran ansuran ≈ RM 3,716 /bulan (pinjaman 90%)
Pajakan · Kediaman Servis · 571 - 1187 sqft · Studio - 3 bilik
The Conlay
KLCC, Kuala Lumpur
Dari RM 1.46MAnggaran ansuran ≈ RM 5,977 /bulan (pinjaman 90%)
Hakmilik Bebas · Kediaman Servis · 743 - 1335 sqft
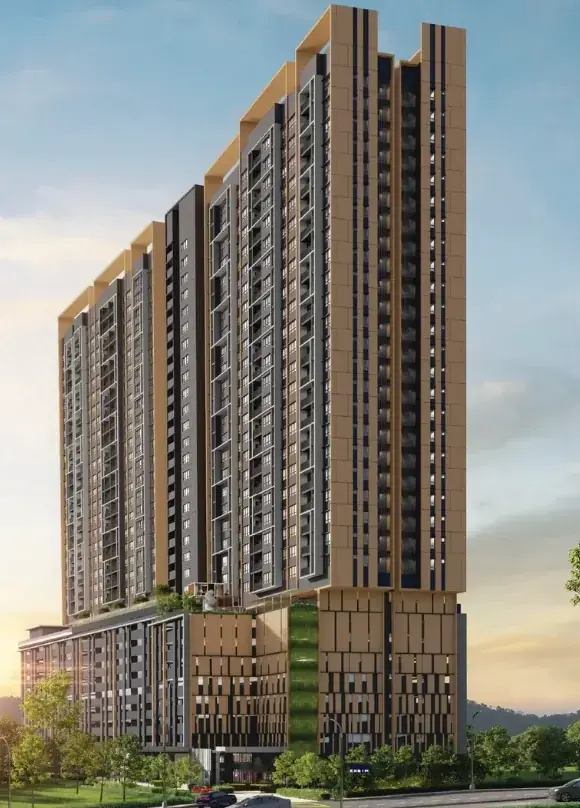
D'Evia
Kwasa Damansara, Selangor
RM 450K – RM 799KAnggaran ansuran ≈ RM 1,842 /bulan (pinjaman 90%)
Pajakan · Kediaman Servis · 657 - 1109 sqft · 2 - 4 bilik
Terus membaca
Panduan hartanah
Gunakan panduan ini untuk bajet anda.
Hantar bajet, kawasan, tujuan dan timeline supaya Lewis boleh bantu shortlist projek yang sesuai.